
Bookkeeping Nonprofit dan Restricted Fund: Panduan
Poin utama
- Beri tag fund pada setiap transaksi, supaya dana restricted, designated, dan unrestricted tetap terpisah dan saldo sebuah grant bisa dibaca kapan saja.
- Rekonsiliasi bank ke pembukuan setiap bulan sampai selisihnya persis nol, lalu cocokkan saldo setiap fund dengan total yang sudah direkonsiliasi itu.
- Laporkan event sebagai net, bukan gross, dan catat release dari restriction setiap kali dana restricted dibelanjakan.
Di panduan ini 8 bagian
- Pisahkan dana restricted, designated, dan unrestricted
- Rekonsiliasi bank ke pembukuan setiap bulan
- Cocokkan fund dengan saldo yang sudah direkonsiliasi
- Laporkan event sebagai net, bukan gross
- Baca Statement of Activities, termasuk release
- Tutup bulan dan tahun dengan rapi
- Tools yang membantu
- Mulai dari mana
Panduan ini untuk treasurer di nonprofit kecil, gereja, PTA, PTO, dan booster club, banyak di antaranya relawan yang mengambil peran itu karena tidak ada orang lain. Pertanyaan yang mereka hadapi di rapat board pendek dan tajam. Apakah bank cocok? Berapa sisa grant itu? Apakah uang Building Fund masih ada? Berapa sebenarnya hasil fun run itu? Treasurer yang hanya memegang satu saldo berjalan di spreadsheet tidak bisa menjawab satu pun dengan yakin.
Kabar baiknya, segelintir metode menjawab semuanya, dan tidak ada yang membutuhkan software akuntansi. Panduan ini menjelaskan masing-masing, dengan contoh kerja dari file contoh yang fiktif. Ini bukan nasihat pajak atau hukum, dan setiap laporan yang akan keluar dari organisasi, seperti untuk funder, auditor, atau regulator, sebaiknya direview oleh akuntan yang berkualifikasi.
Pisahkan dana restricted, designated, dan unrestricted
Setiap dolar yang dipegang nonprofit masuk ke salah satu dari tiga kelompok. Dana restricted dibatasi oleh donor atau funder untuk suatu tujuan atau periode: grant untuk program mentoring remaja, donasi untuk gedung. Dana designated disisihkan oleh board Anda sendiri, misalnya reserve, dan board bisa mengubah keputusan itu. Dana unrestricted bisa dipakai untuk tujuan apa pun dalam misi Anda.
Mencampur ketiganya dalam satu saldo umum adalah alasan paling umum treasurer tidak bisa mengatakan berapa sisa grant restricted sampai laporan jatuh tempo. Dua kebiasaan memperbaiki sebagian besar masalahnya. Pertama, beri tag fund pada setiap transaksi, supaya setiap jenis dana punya saldo berjalannya sendiri. Kedua, catat apa yang sudah benar-benar dibayarkan funder secara terpisah dari apa yang mereka award, karena surat award bukan uang di bank.
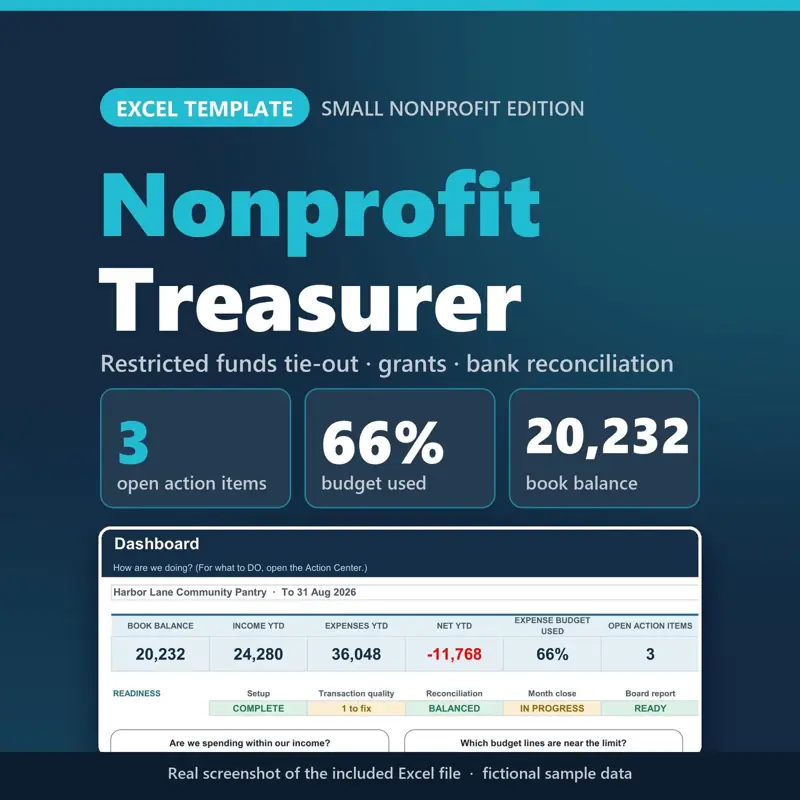
Pantry fiktif dalam contoh Nonprofit Treasurer Spreadsheet menunjukkan bedanya. Sebelumnya, board hanya melihat saldo buku 20,232 dan tidak ada yang lain. Sesudahnya, saldo yang sama dipecah menurut fund:
| Fund (contoh) | Award atau dasar | Diterima | Sisa | Jenis |
|---|---|---|---|---|
| Youth Mentoring Grant | award 12,000 | 6,000 | 2,800 setelah 3,200 terpakai | Restricted |
| Food Access Grant | grant | 8,000 | 1,700 | Restricted |
| Reserve board | keputusan board | n/a | 10,000 | Designated |
Fund-fund yang tersisa membentuk sisa dari 20,232 itu, dan seluruhnya persis sama dengan saldo buku. Board kini bisa melihat bahwa sebagian besar kas sudah punya peruntukan, yang mengubah cara mereka membaca angka headline.
Kesalahan umum adalah mencatat seluruh award sebagai pendapatan pada bulan surat itu tiba. Itu membuat grant tampak sudah terdanai penuh padahal baru separuh yang dibayar. Catat award sebagai komitmen dan setiap pembayaran saat masuk ke bank.
Rekonsiliasi bank ke pembukuan setiap bulan
Bank reconciliation menjawab pertanyaan yang diajukan setiap ketua board: apakah rekening koran cocok dengan saldo yang dilaporkan treasurer? Caranya empat langkah:
- Mulai dari saldo akhir di rekening koran bank.
- Tambahkan deposit in transit: uang yang sudah Anda catat tetapi belum diposting bank.
- Kurangkan cek yang belum cair (outstanding check): pembayaran yang sudah ditulis tetapi belum dicairkan.
- Bandingkan angka yang sudah disesuaikan dengan saldo buku Anda. Keduanya harus persis sama.
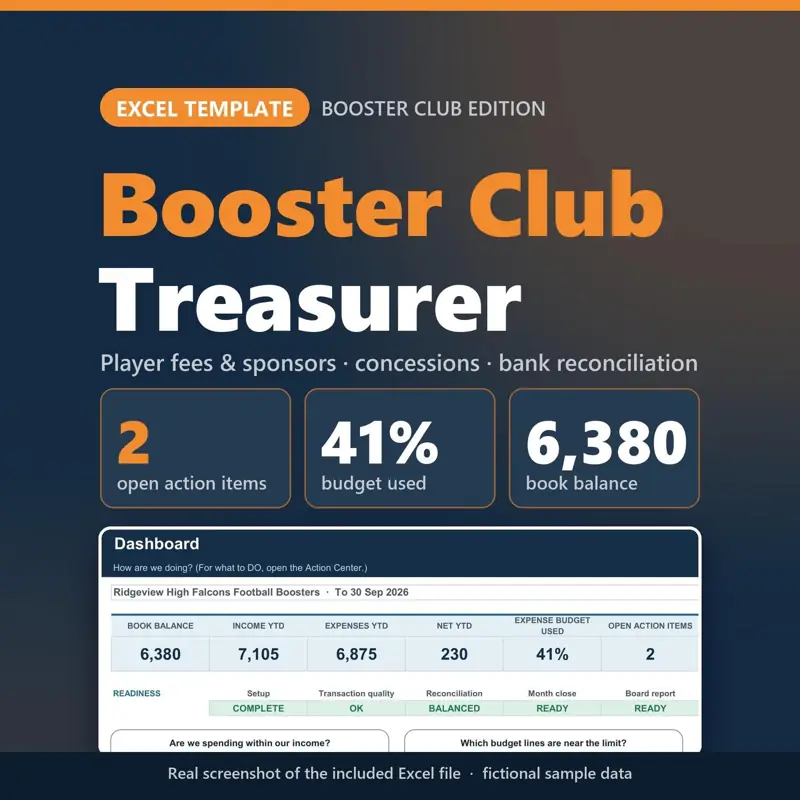
Kata yang penting adalah persis. “Hampir cocok” adalah tempat kesalahan dan kas yang hilang bersembunyi, jadi setiap selisih dijelaskan sebelum rapat, bukan sesudahnya. Pada contoh fiktif booster football di spreadsheet Booster Club Treasurer, bank berstatus BALANCED pada saldo buku 6,379.75, dan statusnya akan berbeda kalau selisihnya bahkan hanya satu sen.
Penyebab umum selisih yang membandel: deposit yang tercatat dua kali, biaya bank yang tidak ada yang mencatat, cek yang dicatat dengan digit tertukar, atau pembayaran keluarga yang dipecah dua tetapi dicatat sebagai satu. Telusuri dalam urutan itu. Melacak setiap iuran pemain atau pembayaran sponsor ke deposit sebenarnya lewat ID membuat kasus pembayaran terpecah mudah ditemukan.
Cocokkan fund dengan saldo yang sudah direkonsiliasi
Saldo bank yang sudah direkonsiliasi memberi tahu bahwa totalnya benar. Itu tidak memberi tahu apakah setiap fund masih memegang uangnya. Untuk itu dibutuhkan pengecekan kedua, fund tie-out, yang berjalan dalam tiga langkah.
Pertama, rekonsiliasi saldo buku ke bank seperti dijelaskan di atas. Kedua, jumlahkan saldo setiap fund: General, Building, Missions, Benevolence, dan sisanya. Total itu harus persis sama dengan saldo buku yang sudah direkonsiliasi. Ketiga, cari fund designated atau restricted yang berada di bawah nol. Restricted fund yang negatif berarti uangnya sudah dipakai untuk hal lain, dan komite keuangan harus mengetahuinya, bersama rencana untuk memulihkannya.
Bila dilakukan setiap bulan, ini mengubah pertanyaan yang menegangkan menjadi jawaban satu baris: fund kami sesuai dengan bank. Pada contoh fiktif Church Treasurer Spreadsheet, saldo buku 55,493.60 terbagi ke empat fund dan cocok. Metode yang sama berlaku untuk nonprofit mana pun yang punya lebih dari satu fund.
Kesalahan yang harus dihindari adalah memperbaiki fund yang negatif dengan diam-diam memindahkan uang dari general fund tanpa catatan. Kalau board menyetujui transfer, catat sebagai transfer dengan tanggal keputusannya, supaya riwayatnya menjelaskan dirinya sendiri setahun kemudian.
Laporkan event sebagai net, bukan gross
Setelah setiap fundraiser, board menginginkan satu angka: berapa sebenarnya hasil event itu. Angka itu adalah net, bukan gross. Net raised adalah pendapatan dikurangi direct cost, dan direct cost adalah biaya yang Anda bayar hanya karena event itu terjadi: kaus, hadiah, sewa, percetakan. Waktu staf dan overhead umum adalah pembicaraan yang terpisah.
Catat setiap biaya terhadap event saat dibayar, bukan di akhir ketika kuitansi sudah berserakan. Maka jawabannya datang dalam empat bagian: raised, biaya, net, dan net terhadap target. Pada file contoh spreadsheet PTA / PTO Treasurer, Fall Fun Run sebuah PTO sekolah dasar fiktif meraup 6,245.50, berbiaya 1,206.05, dan menghasilkan net 5,039.45 terhadap target 6,000. Karena kekurangannya tampak begitu biaya dimasukkan, hal itu bisa diangkat sebelum ada yang bertanya.
Melaporkan gross membuat event tampak lebih sehat daripada kenyataannya dan bisa membuat board mengulang fundraiser yang nyaris tidak menutup biayanya.
Baca Statement of Activities, termasuk release
Cepat atau lambat funder atau auditor meminta Statement of Activities, versi nonprofit dari laporan laba rugi. Treasurer biasanya tersendat di satu baris: release dari restriction. Dua definisi membuat laporannya terbaca.
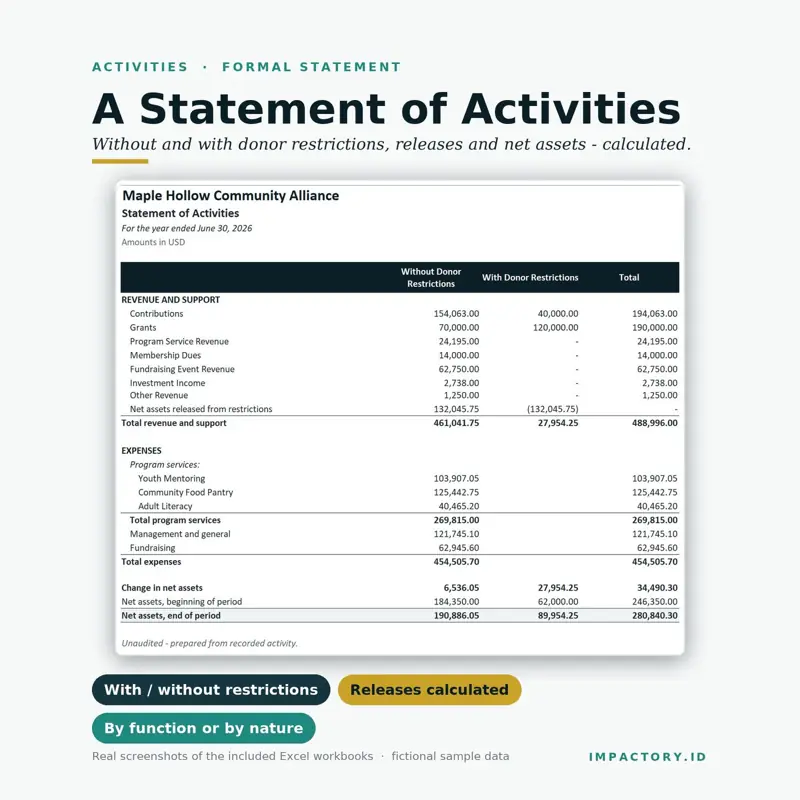
Net assets with donor restrictions adalah uang yang dibatasi donor untuk suatu tujuan atau periode. Ketika Anda membelanjakannya untuk tujuan itu, dana tersebut di-release. Jumlahnya keluar dari kolom With Donor Restrictions dan muncul di Without Donor Restrictions, sehingga totalnya tidak berubah. Kalau release dilewati, dana restricted tampak lebih besar dari sebenarnya, sementara dana unrestricted tampak membiayai program yang sebenarnya bukan dibiayainya.
Definisi kedua adalah functional expense. Setiap pengeluaran dibagi antara Program Services, Management and General, dan Fundraising. Pembagian itu menunjukkan kepada board berapa porsi belanja yang sampai ke program. Biaya bersama seperti sewa mungkin membutuhkan metode alokasi, dan metode itu harus ditulis dan dipakai secara konsisten.
Generator Statement of Activities membangun keduanya dari satu tabel pendapatan, pengeluaran, dan release, membuat release otomatis ketika dana restricted dibelanjakan, dan menjaga laporan tetap bertanda DRAFT sampai review check-nya tidak menemukan yang menghalangi. Tool ini tidak menyiapkan atau mengajukan Form 990 dan tidak tersertifikasi GAAP, jadi mintalah akuntan yang berkualifikasi mereview laporan apa pun sebelum keluar dari organisasi.
Tutup bulan dan tahun dengan rapi
Laporan board bulanan harus berasal dari register yang sama dengan yang lain, bukan diketik ulang. Isinya saldo bank yang sudah direkonsiliasi, saldo setiap fund, pendapatan dan belanja bulan itu, serta restricted fund mana pun yang di bawah nol atau laporan grant yang akan jatuh tempo. Baris tanda tangan untuk treasurer dan ketua mengubahnya menjadi catatan tentang apa yang disampaikan kepada board.
Di akhir tahun, cocokkan total fundraising dengan catatan keuangan Anda. Year-end checklist yang menghitung mundur dari 31 Desember menaruh tugas itu sekitar sepuluh hari ke dalam Januari, bersama menuliskan beberapa pelajaran untuk tahun depan. Year-End Fundraising Checklist memberi tanggal pada 30 tugas seperti itu dari satu tanggal akhir tahun. Lalu siapkan serah terima: file yang bersih, rekonsiliasi terakhir, dan hal yang masih terbuka secara tertulis. Peran treasurer sering berganti di organisasi relawan, dan orang berikutnya tidak seharusnya membangun ulang pembukuan dari rekening koran.
Tools yang membantu
- Nonprofit Treasurer Spreadsheet: mengecek total fund terhadap saldo buku yang sudah direkonsiliasi, menandai restricted fund di bawah nol, dan menghubungkan uang grant yang diterima dengan deposit sebenarnya.
- Booster Club Treasurer: menghitung cek yang belum cair dan deposit in transit, dan menampilkan BALANCED hanya pada selisih nol.
- Church Treasurer Spreadsheet: menjalankan fund tie-out dari satu register dan membuat giving statement untuk keluarga mana pun dan rentang tanggal apa pun.
- PTA / PTO Treasurer: membaca hasil net setiap fundraiser dari transaksi Anda dan melacak iuran per keluarga.
- Statement of Activities: membangun statement dan functional expense dari satu tabel, dengan release otomatis dan 11 check per baris.
- Year-End Fundraising Checklist: memberi tanggal pada 30 tugas akhir tahun, termasuk rekonsiliasi Januari, dari satu tanggal akhir tahun.
Mulai dari mana
Bookkeeping nonprofit yang baik pada skala kecil bertumpu pada beberapa pengecekan yang bisa diulang: beri tag fund pada setiap transaksi, rekonsiliasi ke bank dengan persis, cocokkan fund dengan saldo itu, laporkan event sebagai net, dan catat release ketika dana restricted dibelanjakan. Jalankan setiap bulan dan pertanyaan board mendapat jawaban yang pendek dan spesifik, dan treasurer berikutnya mewarisi pembukuan yang menjelaskan dirinya sendiri.
Baca juga
Semua panduanGrant Management untuk Nonprofit Kecil: Panduan Praktis
GrantsCara tim nonprofit kecil menyaring funder, memproyeksikan grant pipeline dengan jujur, menyusun dan mereview proposal, mengecek budget, dan melacak award.
Grant Tracking Spreadsheet: Kolom yang Layak Ada
GrantsCara menyusun grant tracking spreadsheet yang bertahan di rapat board: satuan barisnya, kolom yang layak ada, dan review mingguan berbasis pengecualian.